

1.1 Primárna produkcia hliníka mimo Číny Podľa štatistík Medzinárodného inštitútu hliníka (IAI) dosiahla kumulatívna celosvetová produkcia primárneho hliníka (okrem Číny) od januára do novembra 2025 27,05 milióna ton, čo predstavuje mierny medziročný-nárast-o 0,6 %. Celková zásobovacia kapacita sa v porovnaní s koncom minulého roka výrazne nezmenila. Priemerná denná produkcia v novembri 2025 bola 81 000 ton, čo je o 0,5 % viac ako na začiatku roka.
Zdroj: IAI
Obrázok 1-1 Priemerná denná produkcia primárneho hliníka na zámorských trhoch
Od roku 2025 sa často objavujú správy o uvádzaní do prevádzky a znížení výroby v zámorských hutách hliníka. Pokiaľ ide o novozadané alebo{2}}stavebné projekty: - V Q1 2025 bol plne uvedený do prevádzky projekt II. fázy Huaqing Aluminium Industry, ktorý dosiahol svoju celoročnú{5}}projektovanú kapacitu 500 000 ton. - V apríli spustila skupina Xinfeng dva spoločné{9}ročné projekty na výrobu hliníka so 600-timi rokmi a 550 000 ton/rok v Indonézskom priemyselnom parku Weda Bay a v priemyselnom parku Morowali Tsingshan na ostrove Sulawesi{14}} V júli bol oficiálne spustený projekt Arctial, ktorý spoločne iniciovali Rio Tinto Group, ABB a fínske miestne podniky. Projekt sa nachádza v priemyselnej zóne Kokkola vo Fínsku a využíva pokročilú technológiu elektrolýzy AP60 spoločnosti Rio Tinto s plánovanou kapacitou približne 550 000 ton/rok. Dokončenie a uvedenie do prevádzky je naplánované na rok 2029 a bude to prvá nová huta primárneho hliníka postavená v Európe za viac ako 30 rokov. - V auguste úspešne dokončila 250 000{40}}ton/rok projekt primárneho hliníka spoločnosti Indonesia Juwan Aluminium Industry prenos energie v centrálnej oblasti priemyselného parku Indonézia Weda Bay (IWIP). Projekt obsahuje 400 kA elektrolytické články a je navrhnutý tak, aby ročne vyprodukoval 250 000 ton primárneho hliníka. - Projekt primárneho hliníka v Indonézii PT Kalimantan Aluminium Industry (KAI), spoločný podnik ADMR a China Lithium & Energy Group, bol uvedený do prevádzky vo fázach v roku 2025. Celkovo sa nachádza v Indonézii v priemyselnom parku Kalimantan (Kalimantan) a Indonézia plánovaná kapacita 1,5 milióna ton/rok, vybudovaná v troch fázach, pričom prvá fáza 500 000 ton/rok bola úspešne uvedená do prevádzky. Okrem toho sa očakáva spustenie primárneho hliníkového projektu Huatong Cable v Angole začiatkom roka 2026 s celkovou kapacitou 120 000 ton ročne vo fáze I. Na strane zníženia výroby: V októbri čelilo niekoľko zámorských hliniek riziku zníženia výroby v dôsledku náhlych elektrických porúch a problémov s dodávkou energie. - Nortangiouralh} Grundar dcérska spoločnosť Century Aluminium bola nútená znížiť-približne dve tretiny svojej výrobnej kapacity kvôli poruchám elektrického zariadenia; huta má projektovanú kapacitu približne 200 000 ton/rok. - South32 oznámila plány na odstavenie svojej hlinikárne v Mozambiku, ktorá má kapacitu približne 600 000 ton/rok, pretože vysoké náklady na elektrickú energiu znemožňujú prevádzku. Dňa 16. decembra spoločnosť potvrdila, že elektráreň prejde údržbou a zastaví výrobu okolo 15. marca 2026. - Okrem toho spoločnosť Rio Tinto Group odhalila, že zvažuje zatvorenie svojej huty na výrobu hliníka Tomago v Austrálii po vypršaní jej zmluvy o elektrine v roku 2028, pričom uviedla, že sa nepodarilo zabezpečiť stabilného a nákladovo efektívneho dodávateľa energie. Hutňa má výrobnú kapacitu 600 000 ton/rok. Podľa štatistík z Antaike dosiahla ku koncu roka 2025 celková celosvetová kapacita výroby primárneho hliníka 78,89 milióna ton/rok, z čoho zámorská kapacita predstavovala 34,73 milióna ton/rok, čo predstavuje medziročný{62}}v-ročný nárast o 0,5 %. Globálna produkcia primárneho hliníka v roku 2025 bola približne 74,23 milióna ton, čo predstavuje medziročný nárast o 1,7 %-medzi{71}}rokov; z toho zámorská produkcia primárneho hliníka predstavovala 30 miliónov ton, čo predstavuje medziročný nárast o 1,7 %, čo predstavuje 40,4 % celkovej globálnej produkcie.

Zdroj: Antaike
Obrázok 1-2 Výstup primárneho hliníka v zámorí, 2016-2025F
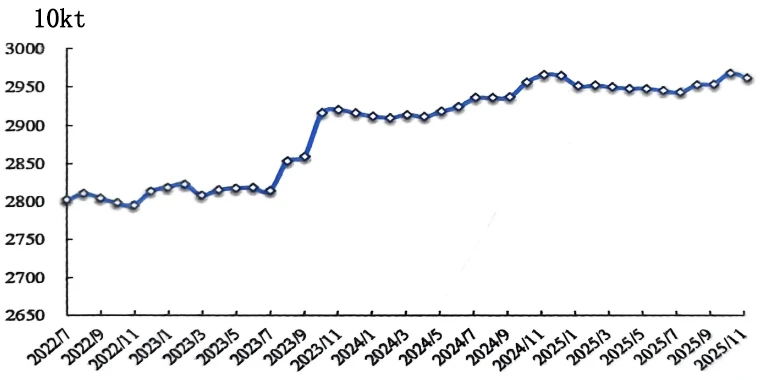
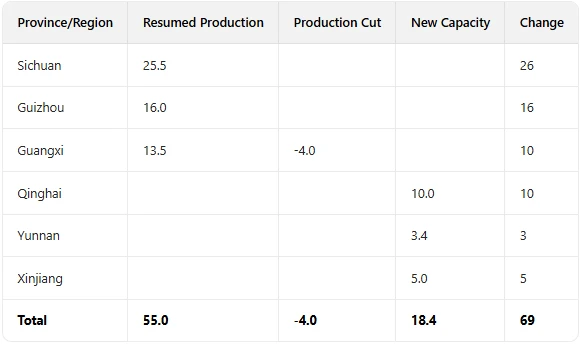
1.2 Primárna výroba hliníka v Číne Kapacita výroby primárneho hliníka v Číne si v roku 2025 udržala stabilný trend rastu. Na jednej strane od začiatku roka viedol rýchly pokles cien oxidu hlinitého k výraznému poklesu nákladov na výrobu primárneho hliníka. Spolu s rastúcimi cenami hliníka sa prevádzkové podmienky podnikov výrazne zlepšili. Výrobné kapacity, ktoré boli nečinné v dôsledku strát na konci roka 2024 v Sichuan, Guizhou a ďalších regiónoch, obnovili výrobu postupne v Q1 2025.. Na druhej strane nové uvoľnenie kapacít z projektov ako Chalco Qinghai a Yunnan Aluminium Yixin ďalej rozšírilo rozsah prevádzkovej kapacity tohto odvetvia. Podľa štatistík Antaike v roku 2025 obnovená kapacita výroby primárneho hliníka dosiahla 550 000 ton/rok, pričom novo sprevádzkovaná kapacita bola 180 000 ton/rok (bez novej výstavby v rámci nahradenia kapacity prevádzkových projektov). Okrem toho niektoré podniky vyrábajúce primárny hliník v Guangxi a ďalších regiónoch začiatkom roka odstavili elektrolytické články z dôvodu{13}}úspory energie a obnovili výrobu v auguste, čo malo za následok relatívne malý vplyv zníženia výroby. Do konca decembra 2025 dosiahla inštalovaná kapacita výroby primárneho hliníka v Číne 44,83 milióna ton/rok, čo predstavuje nárast o 270 000 ton/rok v porovnaní s predchádzajúcim rokom; prevádzková kapacita bola 44,25 milióna ton/rok, čo predstavuje nárast o 690 000 ton/rok od začiatku roka.
Tabuľka 1-1 Zmeny v primárnej kapacite výroby hliníka v Číne, 2025 (10 000 ton/rok)
Zdroj: Antaike
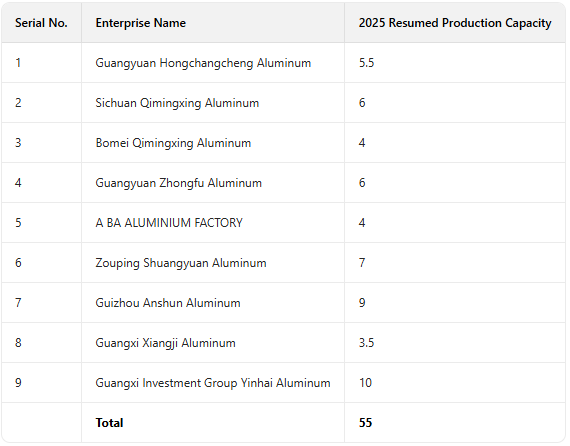
Z pohľadu zmien prevádzkovej kapacity v priebehu času: V prvej polovici roka, vďaka obnove výroby primárnych hliníkových podnikov v Sichuane a nepretržitému uvoľňovaniu nových kapacít v Chalco Qinghai, prevádzková kapacita rýchlo rástla, čo viedlo k zvýšeniu kapacity dodávok. Koncom roka prinieslo uvedenie projektu technologickej transformácie spoločnosti Xinjiang Tianshan Aluminium Industry do prevádzky po prenose energie ďalšie kolo rozšírenia kapacity. V roku 2025 boli 4 novozadané projekty: 1. Projekt výmeny a modernizácie kapacity 500 000-ton/rok pobočky Chalco Qinghai bol uvedený do prevádzky na konci decembra 2024 a postupne sa oficiálne zvyšovala produkcia v 2025. 2. V júni 2025 bola fáza III uvedenia do prevádzky celkovej výrobnej kapacity spoločnosti Yixin Aluminium Industry v spoločnosti Yix Heqing Yixin Aluminium Industry na novú úroveň 450 000 ton/rok a uvoľnenie 35 000 ton/rok nevyužitej kapacity. 3. V júli 2025 bola prvou sériou výrobných liniek 1,93-miliónov-miliónov ton hliníkového projektu spoločnosti Yun Honghe Ltd{27. uvedenú do prevádzky s počiatočnou výrobnou kapacitou 378 000 ton/rok. 4. V novembri 2025 bola oficiálne uvedená do prevádzky a spustená prvá séria elektrolytických článkov z 1,4-miliónového projektu na zlepšenie energetickej účinnosti s nízkym obsahom uhlíka v Tianshan Aluminium Industry, pričom sa uvoľnila kapacita 200 000 za rok bez kvóty. Okrem toho 20. decembra prvá séria elektrolytických článkov z 350 000-tonového projektu zeleného energetického hliníka v Zhahanaore úspešne dokončila prenos energie, čím sa uvoľnila výrobná kapacita 350 000 ton/rok. Jej príspevok k produkcii však bude postupne realizovaný v roku 2026. 550 000 ton/rok obnovenej výrobnej kapacity v roku 2025 bolo distribuovaných najmä v Sichuan, Guizhou, Guangxi a ďalších provinciách/regiónoch. Väčšina obnovenej kapacity pochádzala od podnikov, ktoré koncom roka 2024 prerušili prevádzku z dôvodu silného prevádzkového tlaku, pričom časť pochádzala z projektov spustených po technologickej transformácii.
Tabuľka 1-2 Zmeny v obnovenej kapacite výroby primárneho hliníka v Číne, 2025 (10 000 ton/rok)
Zdroj: Antaike
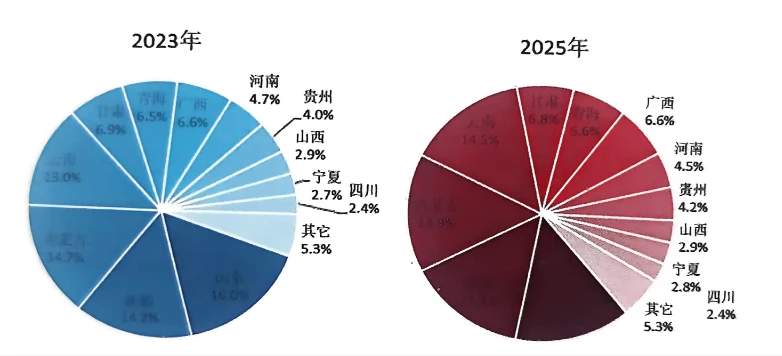
Od roku 2013 predstavuje čínska primárna výrobná kapacita hliníka viac ako 50 % celosvetovej celkovej kapacity. Podiel pokračoval v raste až do roku 2017 a v tom roku dosiahol historické maximum 58,3 %. Po roku 2017, po úprave štrukturálnych reforiem-na strane ponuky, sa dynamika rozširovania kapacít v čínskom priemysle primárneho hliníka výrazne spomalila a jeho globálny podiel vo všeobecnosti vykazoval klesajúci trend. V budúcnosti, s rozsiahlym-uvádzaním nových zahraničných projektov do prevádzky, sa bude podiel Číny na kapacite ďalej zmenšovať. Podľa štatistík Antaike do konca roka 2025 dosiahla inštalovaná kapacita výroby primárneho hliníka v Číne 44,83 milióna ton/rok, čo predstavuje 56,3 % z celkovej globálnej kapacity 79,56 milióna ton/rok, čo je pokles o 0,2 percentuálneho bodu v porovnaní s predchádzajúcim rokom. Výmena kapacity v roku 2025 napredovala zrýchleným tempom, čím sa ďalej optimalizovalo rozloženie kapacity výroby primárneho hliníka. Medzitým, s implementáciou projektov technologickej transformácie, podiel 600 kA elektrolytických článkov rýchlo rastie. Náhrada kapacít spadá hlavne do troch kategórií: 1. Nepretržitý presun výrobnej kapacity zo Shandongu do Yunnanu. 2. Zrýchlené premiestnenie podnikov z Henanu a iných regiónov do Sin-ťiangu a Vnútorného Mongolska. 3. Podniky vrátane Qinghai Qiaotou, Qinghai Baihe, Qingtongxia Alumining Honging Industry a projekty výmeny hliníka Hongkong spustili všetky projekty na výmenu/transformáciu Huomgxia Aluminingugradijun a Huom 600kA elektrolytické články. V posledných rokoch sa zabezpečenie nízkych cien elektriny a prístupu k novej energii stali hlavnými prioritami podnikov pri premiestňovaní kapacít, pričom regióny reprezentované Sin-ťiangom sa stali kľúčovými destináciami. V roku 2025 Yidian Group a Wanji Group postupne oznámili plány na výmenu kapacít s cieľom premiestniť výrobu do Vnútorného Mongolska a Sin-ťiangu, čo predstavuje najväčšie -medzi{29}}regionálne premiestňovanie za posledné roky a priťahuje veľkú pozornosť odvetvia. Nepretržitý presun kapacity výroby primárneho hliníka zo Shandongu do Yunnanu zároveň viedol k jasnému trendu poklesu kapacity v Shandongu a rastu v Yunnane. V roku 2025 boli piatimi najvyššími provinciami/regiónmi v Číne z hľadiska kapacity výroby primárneho hliníka Vnútorné Mongolsko, Yunnan, Xinjiang, Shandong a Gansu s príslušnými podielmi 14,9 %, 14,5 %, 14,4 %, 14,1 % a 6,8 %. V porovnaní s rokom 2023 sa tieto podiely zmenili o +0.2, +1.5, +0.2, -1,9 a -0,1 percentuálneho bodu. Čo sa týka výkonu, vzhľadom na časový posun štatistického kalibru počas procesu presunu kapacít výkon prevýšil inštalovanú kapacitu v jednotlivých provinciách/regiónoch.
Zdroj: Antaike
Obrázok 1-3 Rozdelenie primárnej kapacity výroby hliníka v Číne, 2023 vs 2025
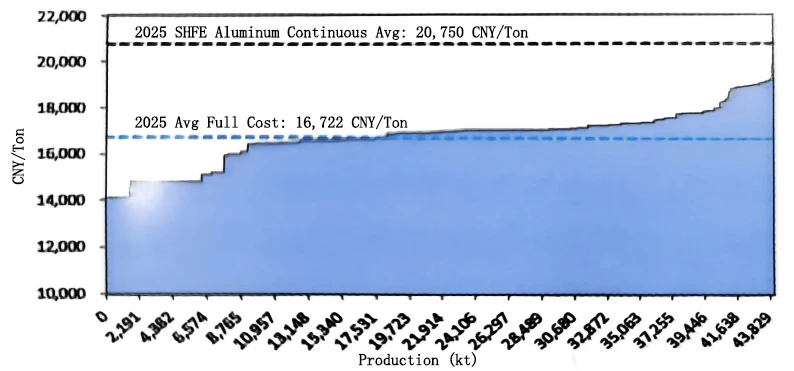
1.3 Prevádzková výkonnosť čínskeho primárneho hliníkového priemyslu V roku 2025 klesajúce ceny surovín a energie, ako je oxid hlinitý a elektrická energia, znížili náklady na výrobu primárneho hliníka. Ceny hliníka medzitým, podporované viacerými faktormi vrátane prerušenia dodávok v zámorí, rastúcich očakávaní dopytu a zníženia úrokových sadzieb Federálneho rezervného systému USA, naďalej rástli, čo umožnilo celému odvetviu udržať si vysokú úroveň ziskovosti. Najmä v štvrtom štvrťroku, keď cenová hladina výrazne vzrástla, zisk na tonu hliníka vyskočil na viac ako 5 000 RMB. Podľa výpočtov spoločnosti Antaike boli vážené priemerné celkové náklady (vrátane dane) primárneho hliníka v Číne v roku 2025 16 722 RMB za tonu, čo predstavuje medziročný-{10}}pokles o 5,6 % alebo 995 RMB na tonu. Priemerný ročný zisk na tonu hliníka dosiahol približne 4 028 RMB (bez DPH a dane z príjmu právnických osôb v dôsledku rozdielnych daňových sadzieb v jednotlivých regiónoch), čím dosiahol rekordnú výšku a predstavuje medziročný nárast o 80,8 % alebo 1 801 RMB.

Zdroj: Antaike
Obrázok 1-4 Trend nákladov a teoretických ziskov{2}}a strát čínskeho primárneho hliníkového priemyslu, 2025
Z hľadiska sezónnej výkonnosti boli úrovne zisku v prvom polroku menej silné ako v druhom polroku. V prvom polroku zostali ceny oxidu hlinitého relatívne vysoké a ceny hliníka neustále rástli, pričom niektoré podniky dokonca v januári čelili prevádzkovému tlaku. V druhom polroku, keď ceny oxidu hlinitého, elektriny a iných vstupov naďalej klesali, náklady na výrobu primárneho hliníka sa znížili, zatiaľ čo ceny hliníka zostali na vysokej úrovni, čo viedlo k neustálemu zlepšovaniu ziskovosti priemyslu. Celé odvetvie dosiahlo ziskovosť, pričom vo štvrtom štvrťroku dosiahol obzvlášť vynikajúci výkon.
Zdroj: Antaike
Obrázok 1-5 Krivka nákladov na kapacitu čínskeho primárneho hliníkového priemyslu, 2025