

1.1 Primárna výroba hliníka mimo Číny
Počas prvého polroka 2026, napriek uvedeniu novej kapacity do prevádzky a rozšíreniu výroby v iných zámorských regiónoch, takéto zvýšenia nedokázali vykompenzovať straty vo výrobe vyplývajúce zo zníženia kapacity na Blízkom východe, čo viedlo k výraznému prehĺbeniu deficitu dodávok primárneho hliníka v zámorí. Od polovice-do{3}}konca júna dosiahli Spojené štáty a Irán postupné uvoľnenie, preprava cez Hormuzský prieliv sa obnovila a huty na výrobu hliníka na Blízkom východe spustili znovu prevádzku. Napriek tomu, obmedzené cyklom opätovného spustenia výrobných kapacít, nemožno v krátkodobom horizonte dosiahnuť úplné oživenie ponuky, čo zanecháva pretrvávajúcu globálnu medzeru v ponuke.
Uvedenie novej kapacity do prevádzky
Taijing Aluminium, spoločný podnik medzi Xinfa Group a Tsingshan Group na indonézskom Veľkom ostrove Kijang, dokončil v prvej polovici roka{0}}skúšobnú výrobu. Projekt sa môže pochváliť ročným objemom primárneho hliníka 600 000 ton s použitím 600 kA elektrolytických článkov. V polovici-mája dostal projekt primárneho hliníka Dak Nong vo Vietname prvé napájanie podľa plánu. Navrhnutá s celkovou kapacitou 450 000 ton ročne, ktorá sa má vybudovať v troch fázach, jej kapacita vo fáze I 150 000 ton ročne postupne zvýši výrobu.
Kapacita sa reštartuje
Posun cien energie smerom nadol a lepšia stabilita dodávok energie v Európe spolu s rizikami prerušenia dodávok v zámorí vyvolaných geopolitickými konfliktmi podnietili vlády, aby pripisovali väčší význam domácej výrobnej kapacite a neustále znižovali závislosť od dovozu. Relevantné projekty sú uvedené takto: (1) Spoločnosť Century Aluminium oznámila oficiálne reštartovanie druhej výrobnej linky vo svojej hliníkovej huti Grundartangi na Islande s kapacitou približne 210 000 ton, čo predstavuje dve-tretiny projektovanej kapacity závodu. Očakáva sa, že plná výroba bude dosiahnutá do konca júla 2026, čím sa celková kapacita závodu zvýši na 320 000 ton ročne. Medzitým spoločnosť Century Aluminium v apríli opäť spustila nevyužitú kapacitu vo svojej hliníkovej huti v Mt Holly a do konca druhého štvrťroka dosiahla plnú produkciu, čím zvýšila svoju kapacitu na 50 000 ton ročne. (2) Alcoa obnovila kapacitu vo svojej hliníkovej huti San Ciprián v Španielsku na 205 000 ton ročne (90 % svojej celkovej kapacity), pričom do konca júna dosiahla plnú produkciu na úrovni 228 000 ton ročne. (3) Dňa 1. júla 2026 spoločnosť Hydro zverejnila, že jej hlinikáreň Slovalco dosiahla dohodu so slovenskou vládou s oficiálnym reštartom naplánovaným na Q4 2026 s kapacitou približne 75 000 ton ročne.
Odstávky kapacity
Globálna kapacita primárneho hliníka bola svedkom výrazného poklesu v H1 2026, pričom výroba bola pozastavená a znížená v období od marca do apríla. Znižovanie kapacity spôsobili dva kľúčové faktory: po prvé, eskalujúce napätie v USA-Iráne a uzavretie Hormuzského prielivu spustili prudký pokles produkcie v závodoch na výrobu primárneho hliníka na Blízkom východe; po druhé, tlaky na náklady na energiu prinútili niektoré hlinikárne zastaviť prevádzku. Medzi dotknuté huty patria: (1) Hutnícka huta Mozal formálne ukončila výrobu 16. marca 2026 z dôvodu stroskotaných rokovaní o dohodách o dodávke elektrickej energie s ročnou kapacitou približne 600 000 ton. (2) Dňa 12. marca spoločnosť Qatalum (648 000 ton ročne) vydala oficiálne oznámenie, v ktorom sa uvádza, že prerušenie dodávok zemného plynu by prinútilo hutu fungovať na 60 % kapacity, čo predstavuje ročné zníženie produkcie o približne 259 000 ton. (3) V polovici-marca Alba oznámila pozastavenie Výrobných liniek 1 – 3 s cieľom optimalizovať zásoby surovín počas prerušenia dopravy v Hormuzskom prielive. Presun znížil kapacitu o 19 %, čo zodpovedá zhruba 308 000 tonám ročne, oproti celkovej kapacite závodu 1,62 milióna ton ročne. (4) Dňa 3. apríla vstúpila huta na výrobu hliníka v Abú Zabí spoločnosti EGA (1,5 milióna ton ročne) do úplného odstavenia. Úplné obnovenie výroby primárneho hliníka bude trvať až 12 mesiacov. (5) 8. apríla Arak Aluminium, druhá-najväčšia huta na výrobu hliníka v Iráne s ročnou kapacitou 175 000 ton, pozastavila prevádzku po náletoch USA-Izraelov.

Obrázok 1-1 Priemerná denná produkcia primárneho hliníka mimo Číny
Zdroj: IAI
Podľa štatistík Medzinárodného inštitútu pre hliník (IAI) celková celosvetová produkcia primárneho hliníka okrem Číny za január až máj 2026 dosiahla 11,81 milióna ton, čo je medziročný pokles o 3,3 %-medzi-rokom s priemernou dennou produkciou 78 000 ton. Antaike predpovedá, že zámorská produkcia primárneho hliníka v H1 2026 dosiahne 14,30 milióna ton, čo je medziročný-{11}}pokles o 2,1 %.
1.2 Primárna výroba hliníka v Číne
Primárna výrobná kapacita hliníka v Číne si v roku H1 2026 udržala mierne stúpajúci trend, ktorý podporili tri hlavné postupné projekty. Po prvé, 350 000-tonový projekt primárneho hliníka Phase II spoločnosti Huomei Hongjun Aluminium & Power v Zhahanao'er spustil plnú prevádzku a slúžil ako jeden z kľúčových zdrojov nových dodávok v tomto roku. Po druhé, Xinjiang Tian Shan Aluminium pridalo 200 000 ton efektívnej kapacity prostredníctvom technických úprav. Bunky sú napájané v dávkach od konca roku 2025 a pokračujú v raste v H1 2026; niektoré elektrolytické články dosiahli stabilnú prevádzku, zatiaľ čo zvyšné dodatočne vybavené články budú uvedené do prevádzky podľa plánu. Primárna produkcia hliníka spoločnosti sa v roku 2026 odhaduje na 1,35 milióna ton, čo predstavuje nárast o 160 000 ton v porovnaní s rokom 2025. Po tretie, Liaoning Zhongwang obnovil výrobu svojej nevyužitej kapacity 300 000 ton, čím výrazne prispel k ročnému rastu produkcie. Napriek tomu došlo aj k čiastočnému zníženiu výroby. Správy naznačujú, že nepovolené prevádzkové kapacity v Guangxi boli počas inšpekcií životného prostredia v máji odstavené, čo vyvíjalo tlak na znižovanie regionálnej produkcie.
Údaje Antaike ukazujú, že ku koncu júna 2026 bola inštalovaná kapacita primárneho hliníka v Číne 45,17 milióna ton ročne, pričom prevádzková kapacita dosiahla 44,67 milióna ton ročne. Miera využitia kapacity dosiahla v januári až júni približne 99 %, čím opakovane stanovila nové historické maximá a o 1 percentuálny bod vyššiu ako v rovnakom období minulého roka. Pokiaľ ide o výstup, neustále zlepšovanie technológie elektrolýzy umožnilo niektorým výrobcom zvýšiť efektivitu zvýšením intenzity prúdu v článku, čím sa generuje prírastkový výstup. Prieskumy v teréne však naznačujú, že takéto zisky nie sú také podstatné, ako odhadujú niektoré zámorské inštitúcie. Po komplexnom posúdení viacerých faktorov sa produkcia primárneho hliníka v Číne v H1 2026 odhaduje na 22,34 milióna ton, čo predstavuje medziročný nárast o 2,2 %-medzi{13}}rokov.
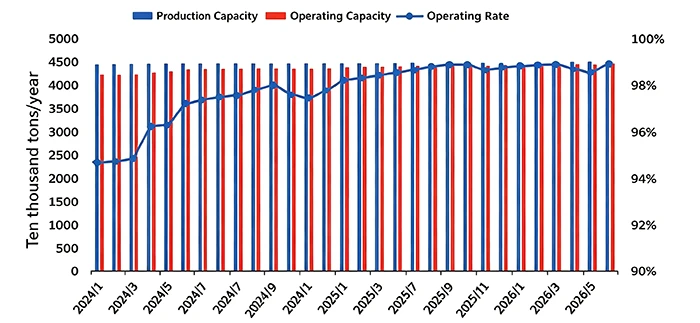
Obrázok 1-2 Zmeny v primárnej kapacite hliníka v Číne v H1 2026
Zdroj: Antaike
Okrem celkových presunov kapacít priemyselnému rozvoju v prvej polovici roka dominovalo regionálne premiestňovanie a technická modernizácia spolu s prebiehajúcimi úpravami priemyselného usporiadania a špecifikácií elektrolytických článkov. Politici tiež vydali jasné požiadavky na dodatočné úpravy v rámci odvetvia-úspory energie a znižovania emisií uhlíka-. V máji 2026 vydalo päť ústredných orgánov vedených Národnou komisiou pre rozvoj a reformyOznámenie o spustení trojročnej{0}}kampane za energetické{1}}úspory a zníženie emisií uhlíka-v kľúčových odvetviach(Dokument č. FGWH〔2026〕698). Obežník nariaďuje energetickú-úsporu a nízkouhlíkové{5}}inovácie zariadení na elektrolýzu hliníka, propagujúc pokročilé technológie a vybavenie vrátane nových-izolovaných hliníkových elektrolytických článkov, grafitizovaných katód,-kvalitných anód a utesnených horných zberných systémov pre elektrolytické články. Spopularizovať sa majú veľké-elektrolytické články s výkonom 500 kA a viac, zatiaľ čo zariadenia spotrebúvajúce energiu{11}} vrátane motorov, ventilátorov, vodných čerpadiel, tepelných čerpadiel, vzduchových kompresorov a transformátorov sa urýchlia kvôli obnove a modernizácii. Optimalizujú sa systémy na efektívne zhodnocovanie odpadového tepla a kaskádové využitie zo spalín a široko sa rozšíri{13}}technológia výroby energie z odpadového tepla pri nízkej teplote. Zrýchlené inovácie sú potrebné pre predpálené anódové hliníkové elektrolytické články pod 300 kA, nezávislé projekty z hliníka a uhlíka s kapacitou nižšou ako 150 000 ton ročne a zastarané neefektívne vlastné uhoľné{18} energetické jednotky{19}.
Pokiaľ ide o úpravy usporiadania, Weiqiao Group premiestnila v máji približne 100 000 ton ročne kapacity zo Shandongu do Yunnanu, čím ďalej rozšírila svoje portfólio hliníka pre vodné elektrárne. Xinjiang Huazhang Aluminium a Wanji Aluminium (Xinjiang), premiestnené z Henanu, sú v intenzívnej výstavbe a očakáva sa, že budú dokončené a uvedené do prevádzky v priebehu roka. Pokiaľ ide o modernizáciu, viaceré projekty zverejnili plány výmeny kapacity pre technické rekonštrukcie v H1 2026: Qinghai West Hydropower Co., Ltd. (500 000 tpa, 312 × 600 kA články), Huanghe Xinye Co., Ltd. (550 000 tpa, 342 × 600 tpa, 600 tpa, 600 tpa, 600 tpa, 600 tpa, články Ltd. (115 000 tpa, 106 × 400 kA článkov). Trend smerom k väčším elektrolytickým článkom je čoraz výraznejší.
1.3 Primárne náklady na výrobu hliníka v Číne
Od začiatku roku 2026 klesajúce ceny oxidu hlinitého a energie spôsobili výrazný pokles nákladov na výrobu primárneho hliníka v Číne. Podľa odhadov spoločnosti Antaike dosiahli vážené priemerné celkové -daňové{3}}náklady na primárny hliník v Číne v období január až jún 2026 16 105 RMB za tonu, čo je medziročný pokles o 6,3 %-medzi-rokov. Náklady dosiahli v júni 16 149 RMB za tonu, pričom medzimesačne klesli o 0,7 %-medzi{15}}mesiac a o 1,5 %-medziročne{18}}a o 305 RMB na tonu menej ako na konci-2025. S podporou súčasne rastúcich cien hliníka, priemysel dosiahol historicky vysoké ziskové marže. Priemerná zisková marža v H1 2026 dosiahla 8 106 RMB na tonu (bez DPH a dane z príjmu, to isté ďalej), čo predstavuje medziročný nárast o 4 976 RMB na tonu alebo 159,0 %-medziročne. V júni ceny hliníka klesli a stlačili ziskové marže na 7 885 RMB za tonu, čo je mesačný-pokles o 334 RMB za tonu.

Tabuľka 1-1 Primárne náklady na výrobu hliníka v Číne a marže zisku, H1 2026 (RMB/tona)
Zdroj: Antaike
Analýza hlavných nákladových zložiek ukazuje, že tri najväčšie nákladové položky pre primárny hliník sú oxid hlinitý, elektrina a predpálené anódy, ktoré predstavujú 33,6 %, 34,5 % a 16,8 % celkových- nákladov v prvom polroku. S klesajúcimi cenami oxidu hlinitého sa elektrina stala jednou z najväčších nákladových zložiek. V porovnaní s koncom roka 2025 sa tri kľúčové nákladové položky znížili o 12,9 %, 10,9 % a 0,9 %.
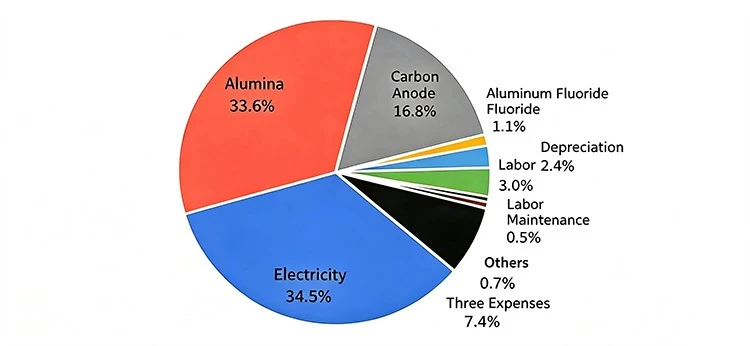
Obrázok 1-3 Zloženie všeobecných nákladov na výrobu primárneho hliníka v Číne, H1 2026
Zdroj: Antaike
Klesajúce náklady na energiuDo konca júna vlastnoručne vyrábaná elektrina zabezpečovala približne 54 % prevádzkovej kapacity primárneho hliníka v Číne, zatiaľ čo energia zo siete tvorila približne 44 %. V H1 2026 bol celoštátne sprísnený dohľad nad bezpečnosťou uhlia. Hlavné regióny-produkujúce uhlie pozastavili ťažbu kvôli náprave po banských nešťastiach v Shanxi, čím sa obmedzil rast produkcie uhlia. Indonézia sprísnila kvóty na vývoz uhlia a administratívne postupy; v kombinácii s rastúcimi medzinárodnými cenami energií spôsobenými geopolitikou Blízkeho východu dovoz uhlia medziročne prudko klesol- Rastúci celkový dopyt po elektrine zvýšil ceny uhlia, čím sa zvýšili{11}}náklady na vlastnú výrobu elektriny pre výrobcov hliníka. Neustále rozširovanie inštalovanej kapacity veternej a slnečnej energie však zvýšilo podiel výroby obnoviteľnej energie, čím sa čiastočne vyrovnali vyššie náklady na tepelnú energiu a mierne sa znížili celkové náklady na energiu. Štatistiky Antaike ukazujú, že vážená priemerná tarifa za elektrickú energiu z vlastnej výroby bola v júni 2026 0,372 RMB za kWh, čo je nárast o 0,001 RMB za kWh od konca-2025 a 0,04 RMB za kWh-medziročne-rok. Priemerná tarifa za elektrickú energiu zo siete bola 0,435 RMB za kWh, pokles o 0,045 RMB za kWh v porovnaní s koncom-2025 a nárast o 0,007 RMB za kWh rok-medzi-rokom. Komplexná vážená priemerná tarifa za energiu dosiahla v júni 0,403 RMB za kWh, čo je o 0,02 RMB za kWh menej ako na konci roka 2025. Celková vážená priemerná tarifa za výkon od januára do júna bola 0,412 RMB za kWh, čo je medziročný pokles o 0,002 RMB za kWh.
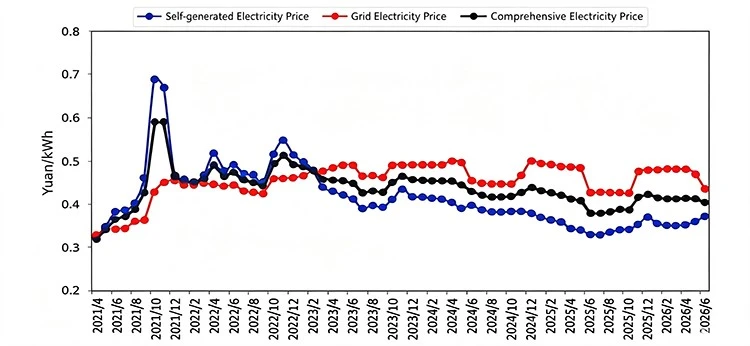
Obrázok 1-4 Trend taríf elektrickej energie v primárnom odvetví výroby hliníka v Číne
Zdroj: Antaike
Nižšie náklady na oxid hlinitýNa začiatku roka celosvetový prebytok ponuky bauxitu znížil obstarávacie náklady. V spojení s nadmernou ponukou a pretrvávajúcou akumuláciou zásob v sektore oxidu hlinitého sa podpora nákladov na oxid hlinitý oslabila. Od konca 1. do 2. štvrťroka uzavretie Hormuzského prielivu posunulo ceny surovej ropy a sadzby za námornú prepravu nahor, zatiaľ čo trhové očakávania prísnejšieho vývozu bauxitu z Guiney sa zintenzívnili. Ceny bauxitu dosiahli dno a odrazili sa, čo vyvolalo mierne oživenie nákladov na oxid hlinitý. Napriek tomu zostali náklady na oxid hlinitý v prvej polovici roka-medziročne{7}}nižšie. V tomto kontexte dosiahol pred{9}}mesačný termínovaný kontrakt na oxid hlinitý rekordné minimum 2 437 RMB za tonu, čo predstavuje pokles o 31,9 % z maxima 3 577 RMB za tonu zaznamenaného v polovici-do{16}}konca júla 2025. Spotové ceny oxidu hlinitého klesli z konca decembra{2,20 97} RMB na december minulý rok na minimálne 2 646 RMB za tonu koncom januára 2026. Na základe spotových cenových ponúk Antaike dosiahla priemerná okamžitá cena oxidu hlinitého 2 705 RMB za tonu v období január až jún 2026, čo predstavuje medziročný pokles o 21,8 %-medziročne{29}}.
Náklady na oscilujúcu vzostupnú anóduV dôsledku vyšších nákladov na suroviny na výrobu anód mali domáce ceny predpálených anód v roku 2026 bočný trend na zvýšených úrovniach s rastúcim cenovým stredom. Priemerná cena vopred vypálenej anódy, vypočítaná na základe spotových ponúk Antaike, bola 5 611 RMB za tonu v H1 2026, čo predstavuje nárast o 711 RMB za {7,5} % za rok{6}}} za rok.